Domain fairer-kredit.de kaufen?
Wir ziehen mit dem Projekt
fairer-kredit.de um.
Sind Sie am Kauf der Domain
fairer-kredit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fairer-kredit.de kaufen?
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **


Ähnliche Suchbegriffe für Stabile
Top-Angebote
Produkte zum Begriff Stabile:
-
Schmidt, Götz: Organisation gestalten - Stabile und dynamische UnternehmensstrukturenOrganisation gestalten - Stabile und dynamische Unternehmensstrukturen , Dieses Werk basiert auf dem Buch Organisation - Aufbauorganisatorische Strukturen. Die vorliegende 6. Auflage trägt nicht nur einen neuen Titel - das Werk wurde völlig neu bearbeitet und um weitere Kapitel ergänzt. Unverändert ist jedoch das Anliegen, hinter formale Strukturen und Stellenbeschreibungen zu blicken - Organisatoren und Organisationsentwicklern konkrete Hilfen für ihre professionelle Organisations- und Projektarbeit zu bieten. Seit jeher spiegelten sich in der Aufbauorganisation die Machtstrukturen eines Unternehmens oder einer Institution wider. Organigramme sind das Spiegelbild solcher Systeme. Sie machen die Leitungsstrukturen sichtbar - mehr jedoch nicht. Dieses Werk blickt hinter die Kulissen. Denn ob eine Organisation erfolgreich und für die Zukunft gewappnet ist, lässt sich nicht allein an der dokumentierten Struktur ablesen. Dauerhaft festgeschriebene Strukturen werden immer häufiger durch Regelungen ersetzt, die den Mitarbeitern relativ große Freiräume lassen, um flexibel und angemessen mit neuen, unvorhersehbaren Anforderungen umzugehen. In der sogenannten Agilen Organisation wird bewusst darauf verzichtet, die zu bewältigenden Aufgaben in feste Strukturen zu pressen. Diese hierarchiearmen Konzepte wurden ganz neu aufgenommen und auch in ihrer aktuell viel diskutierten holokratischen Form behandelt. Daraus könnte man schließen, dass die Aufbauorganisation damit an Stellenwert verliert. Das Gegenteil ist jedoch der Fall, denn es gibt kein Unternehmen ohne Organisation. Auch in Zukunft wird es betriebliche Bereiche geben, in denen die Aufgaben bis ins Einzelne vorgeschrieben sind, beispielsweise, weil rechtliche Vorschriften dies erfordern. Bewährte Formen der Primärorganisation, ebenso wie die hier behandelte Stellenorganisation finden sich nach wie vor in den meisten Unternehmen unterschiedlichster Größen und Branchen. Die projektorientierte Sekundärorganisation bietet in solchen Fällen eine sinnvolle Ergänzung des Leitungssystems, um Unternehmen aktiv entwickeln zu können. Und auch eine rollenbasierte, agile Organisation kann auf formale Strukturen nicht verzichten. Als Exkurs ist das Kapitel "Personalbemessung" ebenfalls neu aufgenommen worden und sehr praxisnah dargestellt. Hier steht die Ermittlung des aktuellen und zukünftigen Bedarfs an personellen Kapazitäten im Mittelpunkt, um die geplanten Aktivitäten effizient und effektiv durchführen zu können. In allen Kapiteln werden Arbeitshilfen für all diejenigen bereitgestellt, die aufbauorganisatorische Lösungen planen und umsetzen. Die Grundstruktur des Werkes folgt einem Modell, das jedes einzelne Kapitel in den Gesamtzusammenhang einbettet. Die Organisationsformen werden leicht verständlich und anwendungsorientiert dargestellt. Viele Beispiele und Grafiken fördern das Verständnis und die Umsetzung in der Praxis. So werden Modelle und Formen vorgestellt und auf ihre Stärken und Schwächen unter Berücksichtigung des situativen Kontexts untersucht. Hilfen für die praktische Gestaltung stehen damit im Vordergrund. Die 6. Auflage wurde erstmals von einem Autorenduo verfasst. Der erfahrene Praktiker, Trainer und Hochschullehrer Götz Schmidt hat die Stärken des Werkes bewahrt und ausgebaut. Christian Konz, erfahrener Organisator und Agiler Coach brachte organisatorische Ideen und Ansätze ein, die eine wertvolle Bereicherung darstellen. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Erscheinungsjahr: 20190311, Produktform: Kartoniert, Titel der Reihe: Schriftenreihe ibo#5#~Schriftenreihe Organisation##, Autoren: Schmidt, Götz~Konz, Christian, Edition: REV, Auflage: 19006, Auflage/Ausgabe: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Seitenzahl/Blattzahl: 408, Keyword: Hierarchiearme Agile Organisationsformen; Leitungssysteme; Managementsysteme; Organigramme; Personalbemessung; Rollenbildung; Stellenbildung; Strukturorganisation, Fachschema: Betrieb / Betriebsorganisation~Betriebsorganisation~Organisation / Betriebsorganisation~Führung / Unternehmensführung~Unternehmensführung~Führung / Mitarbeiterführung~Mitarbeiterführung~Entrepreneurship, Fachkategorie: Unternehmensführung~Management: Führung und Motivation, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt, Gtz, Dr., Länge: 238, Breite: 170, Höhe: 27, Gewicht: 765, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783921313794 9783921313633, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
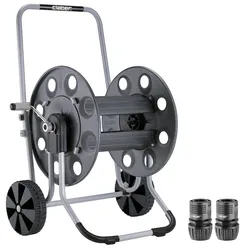
Schlauchwagen GEMINI, stabile Stahlausführung• SilentLager für extra leichtgängiges Aufrollen • Bügel und Standfuß aus Aluminium • Trommel in stabiler Stahlausführung epoxitharzbeschichtet • Werkzeuglose Montage • Eingang/Ausgang: Stecker für Schellkupplung • Fassungsvermögen: - DN 15 (1/2") - 13 mm Schlauch 130 m - DN 20 (3/4") - 19 mm Schlauch 60 m • Mit 2 x Schlauchkupplung133,27 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **


Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Top-Angebote
Produkte zum Begriff Stabile:
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Cajon stabile Spaghettizange<p>Die <strong>Cajon stabile Spaghettizange</strong> von Zack ist ein vielseitiges und praktisches Küchenutensil, das nicht nur zum Portionieren von Spaghetti, sondern auch als Servier- und Salatzange verwendet werden kann. Mit einer stabilen Ausführung und einer Länge von 24,5 cm ist sie ideal für den täglichen Gebrauch in der Küche.</p> <p>Die Zange ist so konzipiert, dass sie einhändig bedient werden kann, was die Handhabung besonders einfach und komfortabel macht. Die gewölbten Zangenarme sorgen für einen sicheren Griff, selbst bei rutschigen oder empfindlichen Lebensmitteln, und gewährleisten so präzises Portionieren und Servieren.</p> <p>Hergestellt aus hochwertigem 18/10 Edelstahl mit einer matt gebürsteten Oberfläche, ist die Cajon Spaghettizange nicht nur robust, sondern auch pflegeleicht und hygienisch. Mit einem Gewicht von 147 Gramm und einer Höhe von 5 cm liegt sie gut in ...21,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Schmidt, Götz: Organisation gestalten - Stabile und dynamische UnternehmensstrukturenOrganisation gestalten - Stabile und dynamische Unternehmensstrukturen , Dieses Werk basiert auf dem Buch Organisation - Aufbauorganisatorische Strukturen. Die vorliegende 6. Auflage trägt nicht nur einen neuen Titel - das Werk wurde völlig neu bearbeitet und um weitere Kapitel ergänzt. Unverändert ist jedoch das Anliegen, hinter formale Strukturen und Stellenbeschreibungen zu blicken - Organisatoren und Organisationsentwicklern konkrete Hilfen für ihre professionelle Organisations- und Projektarbeit zu bieten. Seit jeher spiegelten sich in der Aufbauorganisation die Machtstrukturen eines Unternehmens oder einer Institution wider. Organigramme sind das Spiegelbild solcher Systeme. Sie machen die Leitungsstrukturen sichtbar - mehr jedoch nicht. Dieses Werk blickt hinter die Kulissen. Denn ob eine Organisation erfolgreich und für die Zukunft gewappnet ist, lässt sich nicht allein an der dokumentierten Struktur ablesen. Dauerhaft festgeschriebene Strukturen werden immer häufiger durch Regelungen ersetzt, die den Mitarbeitern relativ große Freiräume lassen, um flexibel und angemessen mit neuen, unvorhersehbaren Anforderungen umzugehen. In der sogenannten Agilen Organisation wird bewusst darauf verzichtet, die zu bewältigenden Aufgaben in feste Strukturen zu pressen. Diese hierarchiearmen Konzepte wurden ganz neu aufgenommen und auch in ihrer aktuell viel diskutierten holokratischen Form behandelt. Daraus könnte man schließen, dass die Aufbauorganisation damit an Stellenwert verliert. Das Gegenteil ist jedoch der Fall, denn es gibt kein Unternehmen ohne Organisation. Auch in Zukunft wird es betriebliche Bereiche geben, in denen die Aufgaben bis ins Einzelne vorgeschrieben sind, beispielsweise, weil rechtliche Vorschriften dies erfordern. Bewährte Formen der Primärorganisation, ebenso wie die hier behandelte Stellenorganisation finden sich nach wie vor in den meisten Unternehmen unterschiedlichster Größen und Branchen. Die projektorientierte Sekundärorganisation bietet in solchen Fällen eine sinnvolle Ergänzung des Leitungssystems, um Unternehmen aktiv entwickeln zu können. Und auch eine rollenbasierte, agile Organisation kann auf formale Strukturen nicht verzichten. Als Exkurs ist das Kapitel "Personalbemessung" ebenfalls neu aufgenommen worden und sehr praxisnah dargestellt. Hier steht die Ermittlung des aktuellen und zukünftigen Bedarfs an personellen Kapazitäten im Mittelpunkt, um die geplanten Aktivitäten effizient und effektiv durchführen zu können. In allen Kapiteln werden Arbeitshilfen für all diejenigen bereitgestellt, die aufbauorganisatorische Lösungen planen und umsetzen. Die Grundstruktur des Werkes folgt einem Modell, das jedes einzelne Kapitel in den Gesamtzusammenhang einbettet. Die Organisationsformen werden leicht verständlich und anwendungsorientiert dargestellt. Viele Beispiele und Grafiken fördern das Verständnis und die Umsetzung in der Praxis. So werden Modelle und Formen vorgestellt und auf ihre Stärken und Schwächen unter Berücksichtigung des situativen Kontexts untersucht. Hilfen für die praktische Gestaltung stehen damit im Vordergrund. Die 6. Auflage wurde erstmals von einem Autorenduo verfasst. Der erfahrene Praktiker, Trainer und Hochschullehrer Götz Schmidt hat die Stärken des Werkes bewahrt und ausgebaut. Christian Konz, erfahrener Organisator und Agiler Coach brachte organisatorische Ideen und Ansätze ein, die eine wertvolle Bereicherung darstellen. , Bremsbacken > Bremsen & Bremsenteile , Auflage: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Erscheinungsjahr: 20190311, Produktform: Kartoniert, Titel der Reihe: Schriftenreihe ibo#5#~Schriftenreihe Organisation##, Autoren: Schmidt, Götz~Konz, Christian, Edition: REV, Auflage: 19006, Auflage/Ausgabe: 6., völlig überarbeitete Auflage von: "Organisation - Aufbauorganisatorische Strukturen", Seitenzahl/Blattzahl: 408, Keyword: Hierarchiearme Agile Organisationsformen; Leitungssysteme; Managementsysteme; Organigramme; Personalbemessung; Rollenbildung; Stellenbildung; Strukturorganisation, Fachschema: Betrieb / Betriebsorganisation~Betriebsorganisation~Organisation / Betriebsorganisation~Führung / Unternehmensführung~Unternehmensführung~Führung / Mitarbeiterführung~Mitarbeiterführung~Entrepreneurship, Fachkategorie: Unternehmensführung~Management: Führung und Motivation, Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt Dr. Goetz, Verlag: Schmidt, Gtz, Dr., Länge: 238, Breite: 170, Höhe: 27, Gewicht: 765, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783921313794 9783921313633, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Ähnliche Suchbegriffe für Stabile
-
Schlauchwagen GEMINI, stabile Stahlausführung• SilentLager für extra leichtgängiges Aufrollen • Bügel und Standfuß aus Aluminium • Trommel in stabiler Stahlausführung epoxitharzbeschichtet • Werkzeuglose Montage • Eingang/Ausgang: Stecker für Schellkupplung • Fassungsvermögen: - DN 15 (1/2") - 13 mm Schlauch 130 m - DN 20 (3/4") - 19 mm Schlauch 60 m • Mit 2 x Schlauchkupplung133,27 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Stabile Wandhaken blauer Octopus<h3><strong>Octopus Armin – Der charmante Ordnungshelfer mit Charakter</strong></h3> <p>Mit einem Augenzwinkern und ausgestreckten Armen begrüßt <strong>Octopus Armin</strong> seinen Einsatzort – ob im Bad, in der Küche oder im Kinderzimmer. Der stabile <strong>Wandhaken in freundlichem Pastellblau</strong> bringt spielerische Leichtigkeit und echte Funktionalität zusammen. Gefertigt aus <strong>1,5 mm starkem, pulverbeschichtetem Stahlblech</strong>, überzeugt Armin durch seine <strong>robuste Qualität</strong> und eine Form, die nicht nur praktisch, sondern auch ein echter Hingucker ist. Dank seiner ausgestreckten "Arme" hält er Handtücher, Taschen, Schürzen oder Accessoires stets griffbereit – und zaubert dabei ein Lächeln ins Gesicht. Ob für kleine oder große Hände: <strong>Octopus Armin</strong> macht Ordnung einfach und sympathisch. Ein kleines Design-Highlight mit großer Wirkung....22,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was sind die verschiedenen Arten von Darlehen und wie unterscheiden sie sich voneinander? Wie beeinflussen verschiedene Faktoren wie Kreditwürdigkeit, Laufzeit und Zinssatz die Bedingungen und Konditionen von Darlehen in verschiedenen Finanzierungsbereichen wie Banken, Kreditgenossenschaften und Online-Kreditgebern?
Es gibt verschiedene Arten von Darlehen, darunter Hypothekendarlehen, Autokredite, Studentendarlehen und persönliche Darlehen. Diese unterscheiden sich hinsichtlich des Verwendungszwecks, der Laufzeit, der Zinssätze und der Rückzahlungsbedingungen. Die Kreditwürdigkeit eines Kreditnehmers beeinflusst die Bedingungen und Konditionen von Darlehen erheblich. Kreditnehmer mit einer guten Kreditwürdigkeit erhalten in der Regel bessere Zinssätze und flexiblere Rückzahlungsbedingungen. Die Laufzeit eines Darlehens bestimmt, wie lange der Kreditnehmer Zeit hat, das Darlehen zurückzuzahlen. Kürzere Laufzeiten führen in der Regel zu niedrigeren Zinssätzen, während längere Laufzeiten zu **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.